Oft vakna sömu spurningarnar um viðbótarlífeyrissparnað: Hvað er hann eiginlega, hvers vegna ætti ég að vera með hann og hvað kostar hann? Svarið er einfalt, hann er valfrjáls sparnaður sem dreginn er mánaðarlega af laununum þínum. Ef þú leggur 4% fyrir bætir launagreiðandinn almennt 2% við samkvæmt kjarasamningi eða ráðningarsamningi. Samtals fara því 6% af laununum í þinn sparnað, en útborguð laun lækka um minna en 4% þar sem framlagið er dregið frá fyrir skatt.
Hvað þýðir þetta í krónum?
Segjum að þú sért með 700.000 kr. í mánaðarlaun. Þú leggur 4% í viðbótarlífeyrissparnað og færð 2% mótframlag frá launagreiðanda. Þú sparar samtals 42.000 kr. á mánuði en það sem er skemmtilegt við þetta er að útborguð laun lækka bara um 17.363 kr. á mánuði – vegna þess að 4% framlagið þitt dregst af laununum fyrir skatt. Eftir því sem árin líða verður ávöxtunin sífellt stærri hluti sparnaðarins vegna vaxtavaxta.
Miðað við forsendur dæmisins gæti sparnaðurinn þinn orðið 46,6 milljónir króna við 60 ára aldur, þótt samanlögð framlög þín og launagreiðandans væru aðeins 17,6 milljónir. Við 65 ára aldur gæti sparnaðurinn orðið 62,3 milljónir, en þá hefðu samtals 20,2 milljónir verið lagðar inn. Þar af hefðir þú sjálfur greitt 13,4 milljónir og launagreiðandinn 6,7 milljónir.*
Tíminn getur skipt sköpum
Eins og dæmið hér að ofan sýnir geta reglulegar greiðslur, mótframlag launagreiðanda og ávöxtun byggt upp töluverða eign með tímanum. Því fyrr sem þú byrjar, því lengur fær sparnaðurinn að vaxa. Það þýðir þó ekki að það sé of seint að byrja síðar á starfsævinni. Jafnvel nokkur ár í viðbótarlífeyrissparnaði geta aukið fjárhagslegt svigrúm við starfslok.
Ávöxtun er breytileg og fer eftir valinni ávöxtunarleið. Þau sem eiga langt í útgreiðslu geta oft þolað meiri sveiflur, en valið fer eftir aðstæðum og áhættuþoli hvers og eins.
Sparnaðurinn sér að miklu leyti um sig sjálfur
Þegar þú hefur sótt um eru greiðslurnar dregnar sjálfkrafa af laununum og lagðar inn í þá ávöxtunarleið sem þú velur. Þú þarft því ekki að muna eftir að millifæra í hverjum mánuði eða ákveða aftur og aftur hvort þú ætlir að leggja fyrir. Þetta getur verið sérstaklega þægilegt fyrir þau sem eru að taka fyrstu skrefin á vinnumarkaði. Launin berast, sparnaðurinn fer sjálfkrafa til hliðar og þú venst því frá upphafi að ráðstafa hluta teknanna til framtíðar, sama hvar þú ert á starfsævinni.
Þó þetta sé að mestu sjálfvirkt ferli er samt mikilvægt að hafa í huga að viðbótarlífeyrissparnaður færist ekki alltaf sjálfkrafa milli launagreiðenda. Þegar þú byrjar í nýju starfi skaltu því skrá nýjan launagreiðanda svo greiðslurnar og mótframlagið haldi áfram.
Sparnaður sem nýtist á ólíkum æviskeiðum
Viðbótarlífeyrissparnaður er fyrst og fremst ætlaður til að styrkja fjárhag þinn eftir starfslok. Hann er almennt laus til útgreiðslu frá 60 ára aldri og getur til dæmis skapað svigrúm til að draga úr vinnu eða hætta fyrr. Útgreiðslur vegna aldurs eru skattlagðar eins og laun en vert er að hafa í huga að ekki er greiddur fjármagnstekjuskattur af ávöxtun eins og á hefðbundnum sparnaði.
Hvernig getur sparnaðurinn nýst?
- Aldur - Frá 60 ára aldri
Til að auka ráðstöfunartekjur, draga úr vinnu eða hætta fyrr. Útgreiðslan er tekjuskattskyld. - Fyrsta íbúðin - Skattfrjáls nýting
Sem útborgun eða greiðsla inn á íbúðalán, að uppfylltum skilyrðum. - Örorka - Laus til útgreiðslu
Ef starfsgeta skerðist vegna örorku. Greiðslur dreifast almennt yfir nokkur ár. - Fráfall - Erfist að fullu
Sparnaðurinn er séreign og erfist samkvæmt reglum erfðalaga.
Sparnaðurinn getur einnig nýst fyrr, meðal annars við fyrstu íbúðarkaup eða vegna örorku. Hann er séreign og erfist að fullu.
Þinn sparnaður, þitt val
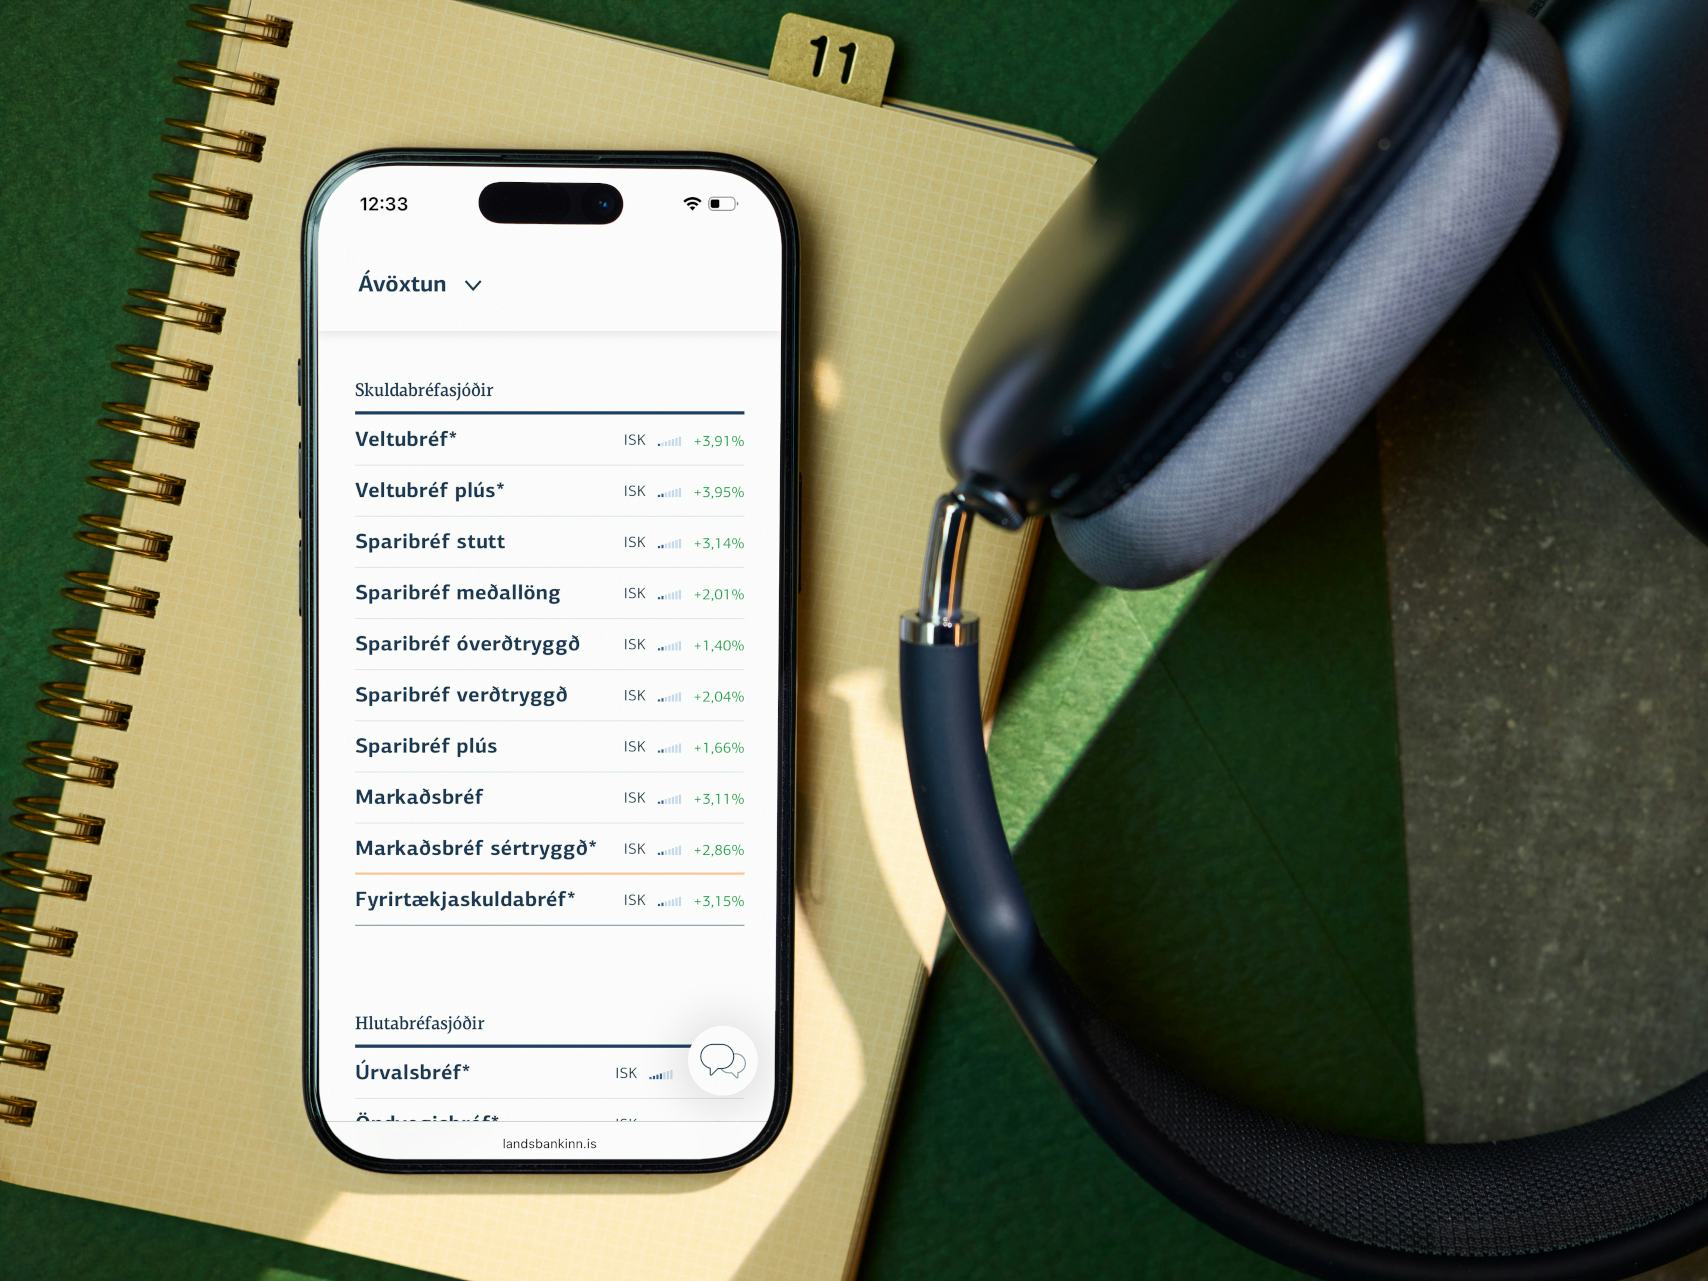
Þegar þú byrjar í viðbótarlífeyrissparnaði velur þú ávöxtunarleið sem hentar þínum aldri, markmiðum og áhættuþoli. Hjá Landsbankanum og Íslenska lífeyrissjóðnum er boðið upp á fjölbreytt úrval ávöxtunarleiða, allt frá innlánsleiðum með litlar sveiflur til fjárfestingarleiða sem geta sveiflast meira.
Gott er að fara reglulega yfir valið, enda ekki gefið að sama leið henti þér alla starfsævina.
Skoðaðu ávöxtunarleiðirnar og finndu leið sem hentar þér
Í Landsbankaappinu getur þú sótt um viðbótarlífeyrissparnað, skráð launagreiðanda, breytt framlagi, valið ávöxtunarleið og fylgst með sparnaðinum. Það getur líka verið gott að taka spjallið og fá ráðgjöf. Við tökum vel á móti þér.