Lífið eftir vinnu
Árin eftir starfslok geta verið tími til að sinna hugðarefnum og njóta uppskeru starfsævinnar. Sumir vilja breyta sem minnstu, en aðra dreymir um að ferðast, verja meiri tíma með fjölskyldunni eða sinna áhugamálum.
Tekjur breytast oft þegar fólk dregur úr vinnu eða hættir störfum. Því er mikilvægt að skoða tímanlega hvaðan tekjurnar koma, hvenær ólík réttindi verða laus til útgreiðslu og hvernig hægt er að haga útgreiðslunum.
Byrjaðu á heildarmyndinni
Fjárhagslegt svigrúm eftir starfslok getur byggst á nokkrum þáttum:
- lífeyrisréttindum úr samtryggingu
- séreign innan skyldulífeyrissparnaðar
- viðbótarlífeyrissparnaði
- greiðslum frá Tryggingastofnun
- öðrum sparnaði og eignum
Samspil þessara þátta ræður miklu um ráðstöfunartekjur eftir starfslok. Því er gott að skoða heildarmyndina í stað þess að horfa aðeins á einn hluta sparnaðarins.
Skyldulífeyrissparnaðurinn er grunnurinn
Öllum launþegum og sjálfstætt starfandi er skylt að greiða í lífeyrissjóð frá og með 16 ára til 70 ára aldurs. Almennt greiðir launþegi 4% af launum og launagreiðandi 11,5%, samtals 15,5%.
Skyldulífeyrissparnaður getur skipst milli samtryggingar og séreignar. Samtrygging veitir mánaðarlegan lífeyri til æviloka og getur einnig veitt réttindi vegna örorku og fráfalls. Séreign safnast hins vegar upp á nafni sjóðfélagans, erfist og greiðist út samkvæmt reglum þeirrar greiðsluleiðar sem valin er.
Fjórar greiðsluleiðir
Hjá Íslenska lífeyrissjóðnum er hægt að velja um fjórar greiðsluleiðir. Þær ráða hvernig skylduiðgjaldinu er skipt milli frjálsrar séreignar, bundinnar séreignar og samtryggingar.
Valið hefur meðal annars áhrif á:
- hversu stór hluti sparnaðarins verður séreign
- hvenær útgreiðslur geta hafist
- hversu lengi séreignin er greidd út
- og hvenær ævilangar greiðslur úr samtryggingu hefjast.
Myndin sýnir hvernig hver greiðsluleið dreifir tekjum yfir ólík æviskeið. Frjáls séreign getur nýst frá 60 ára aldri, bundin séreign greiðist út síðar og samtrygging veitir mánaðarlegar greiðslur til æviloka.
Meiri séreign getur veitt aukinn sveigjanleika og myndað erfanlega eign. Á móti getur hærra hlutfall samtryggingar veitt meiri ævilöng réttindi. Engin ein leið hentar öllum og því er mikilvægt að velja út frá eigin aðstæðum, markmiðum og öðrum sparnaði.
Viðbótarlífeyrissparnaður getur aukið svigrúm
Viðbótarlífeyrissparnaður er almennt laus til útgreiðslu frá 60 ára aldri. Margir nýta hann til að bæta upp lægri tekjur fyrstu árin eftir starfslok, draga úr vinnu eða skapa svigrúm til að hætta fyrr.
Hægt er að haga útgreiðslunum eftir eigin þörfum og dreifa þeim yfir ákveðið tímabil. Mikilvægt er þó að skoða útgreiðslurnar í samhengi við aðrar tekjur, skatta og lífeyrisgreiðslur.
Réttindi tapast ekki þótt skipt sé um lífeyrissjóð
Algengt er að fólk eigi lífeyrisréttindi í fleiri en einum sjóði eftir starfsævina. Þegar skipt er um lífeyrissjóð varðveitast áunnin réttindi í samtryggingu hjá fyrri sjóðnum og greiðast út þegar þar að kemur.
Viðbótarlífeyrissparnað og annan séreignarsparnað er hins vegar oft hægt að flytja milli vörsluaðila. Gott er að fara reglulega yfir yfirlit frá lífeyrissjóðum og ganga úr skugga um að öll réttindi komi fram.
Fylgstu með stöðunni
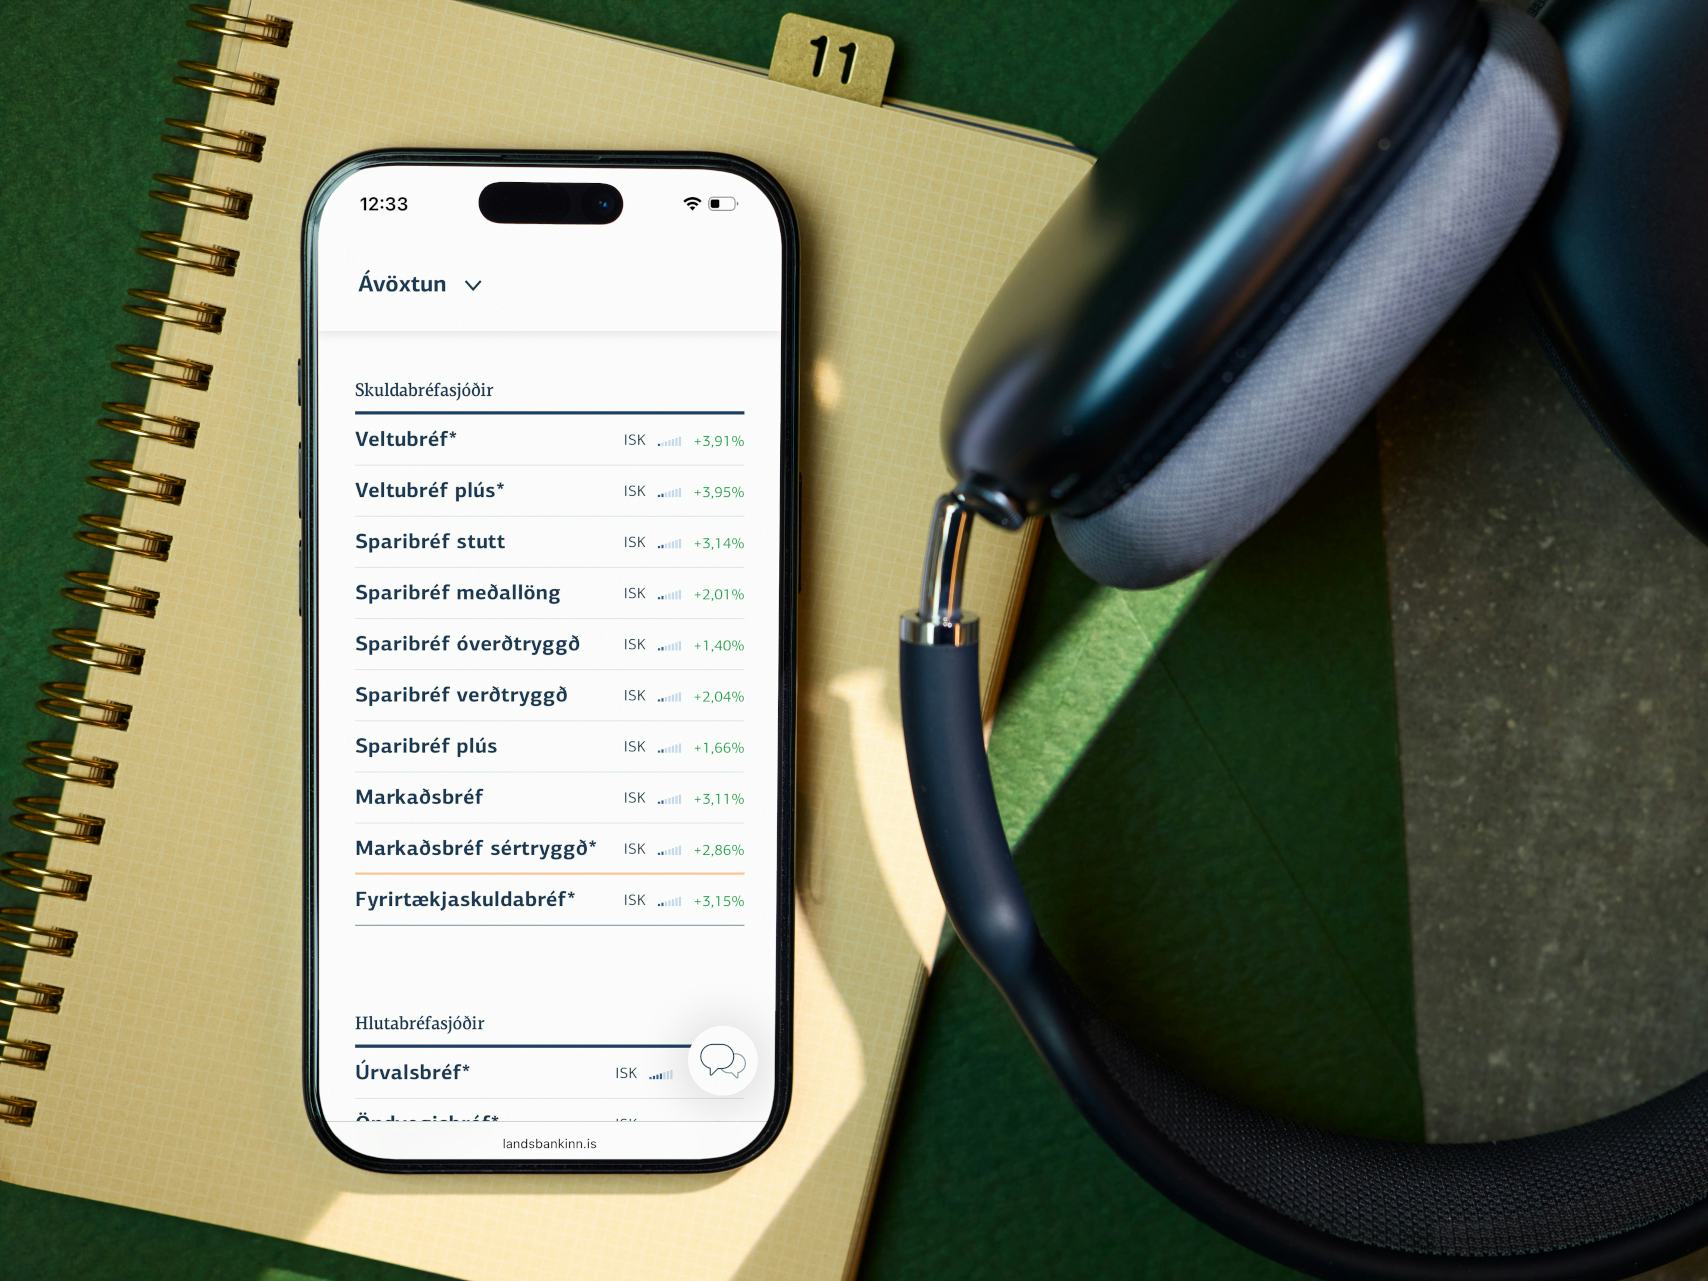
Viðskiptavinir Íslenska lífeyrissjóðsins geta séð réttindi sín og stöðu sparnaðar í Landsbankaappinu og netbankanum. Þar er hægt að fá yfirsýn yfir sparnaðinn og fylgjast með því hvernig hann þróast.
Einnig er hægt að skoða greiðslu- og ávöxtunarleiðir á sjóðfélagavefnum, í Landsbankaappinu og netbankanum. Þú getur breytt greiðsluleið fyrir framtíðariðgjöld, en sú breyting hefur ekki áhrif á sparnað og réttindi sem þegar hafa myndast. Þegar starfslokin nálgast er sérstaklega mikilvægt að fara yfir stöðuna og kanna hvort núverandi leiðir samræmist enn markmiðum þínum.
Það borgar sig að fá góða ráðgjöf
Val á greiðsluleið og fyrirkomulagi útgreiðslna getur haft áhrif á tekjur yfir langt tímabil. Áður en ákvörðun er tekin er því gott að skoða lífeyrisréttindi, séreign, annan sparnað og væntanlegar tekjur í samhengi.
Ráðgjafar Landsbankans geta aðstoðað þig við að fá heildaryfirsýn og fara yfir þá möguleika sem standa til boða.
Greinin var fyrst birt 23. janúar 2020 og síðast uppfærð í október 2026.