Vefkökur

Með því að smella á „Leyfa allar“ samþykkir þú notkun á vefkökum til þess að auka virkni vefsins, greina vefnotkun og aðstoða við markaðssetningu.

Nánar um vefkökur

Hag­sjá: Fast­eigna­verð – teng­ing við und­ir­liggj­andi þætti og upp­kaup fyr­ir­tækja

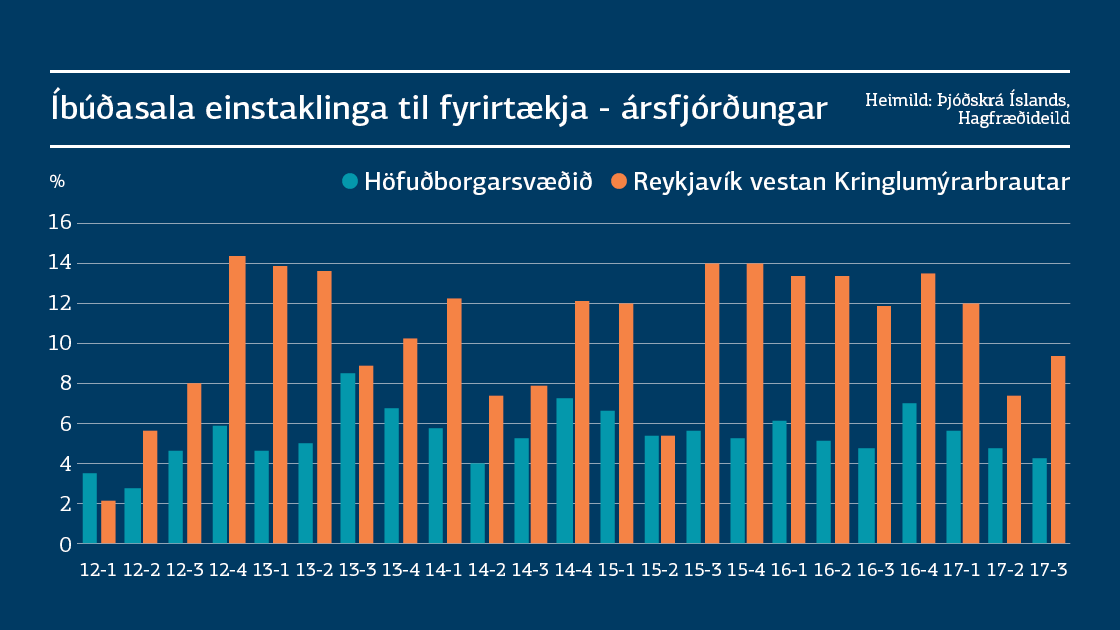
Á síðustu misserum hafa 12-14% íbúða sem einstaklingar selja í Reykjavík vestan Kringlumýrarbrautar verið keyptar af fyrirtækjum. Sé litið á höfuðborgarsvæðið allt seldu einstaklingar um 6% íbúða til fyrirtækja á árinu 2016, eða um 350 íbúðir.
27. október 2017

Samantekt

Heldur hefur hægt á hækkunum fasteignaverðs síðustu mánuði. Hækkanir eru samt enn miklar í sögulegu samhengi og á það sérstaklega við um sérbýlið sem hækkaði um 1,8% í síðasta mánuði og 21,2% síðustu 12 mánuði.

Ein meginástæða verðhækkana er eflaust skortur á framboði. Þannig má ætla að of lítið framboð á fjölbýli stuðli að hækkun verðs á íbúðum sem aftur hvetji fólk til þess að leita meira inn á sérbýlismarkaðinn, sem aftur veldur aukinni spennu þar.

Skort á framboði íbúða er varla hægt að rekja til óhagstæðs árferðis í byggingariðnaði. Hækkanir á íbúðaverði hafa um langa hríð verið mun meiri en á byggingarkostnaði. Sé litið á samhengi íbúðaverðs og byggingarkostnaðar til lengri tíma má sjá að sjaldan hefur verið hagstæðara að byggja en einmitt um þessar mundir.

Frá árinu 2009 allt fram til 2013 hélst aukning kaupmáttar nokkuð vel í hendur við hækkun fasteignaverðs. Upp frá því fór að skilja á milli og hefur bilið á milli þróunar raunverðs húsnæðis og kaupmáttar launa farið stöðugt vaxandi. Kaupmáttaraukning hefur sjaldan verið meiri en á síðustu árum, en fasteignaverðið hefur hækkað mun hraðar. Sé litið á þróun síðustu 12 mánaða, frá október 2016 til október 2017, hefur fasteignaverðið hækkað um rúmlega 20% á meðan kaupmáttur hefur aukist um 5,6%. Út frá þessum samanburði má segja að hækkun fasteignaverðs sé töluvert úr korti við þennan undirliggjandi þátt.

Nokkur einhugur er um að það sé fyrst og fremst skortur á framboði íbúða á hefðbundnum markaði sem hafi drifið þessa miklu hækkun fasteignaverðs sem við höfum upplifað síðustu misseri. Þrjú atriði skipta miklu í því sambandi. Í fyrsta lagi hefur ekki verið nógu mikið byggt af íbúðum til þess að uppfylla þörf. Í öðru lagi hefur mikill fjöldi íbúða verið keyptur til þess að leigja þær út til ferðamanna og í þriðja lagi hafa leigufélög keypt mikið af íbúðum sem þar með detta út af hefðbundnum kaup- og sölumarkaði einstaklinga. Erfitt hefur verið að setja ákveðna tölu á íbúðir sem leigðar eru út til ferðamanna, en ljóst er að fjöldinn hleypur a.m.k. á hundruðum á höfuðborgarsvæðinu. Þá er einnig erfitt að fylgjast fullkomlega með kaupum leigufélaga á íbúðum út frá þinglýsingargögnum þar sem þau kaupa oft marga íbúðir í einu, nýjar eða notaðar, og þá er ekki um hefðbundnar þinglýsingar á einstökum íbúðum að ræða.

Á síðustu misserum hafa 12-14% íbúða sem einstaklingar selja í Reykjavík vestan Kringlumýrarbrautar verið keyptar af fyrirtækjum. Á árinu 2016 má ætla að seldar hafi verið um 400 fjölbýlisíbúðir á þessu svæði í Reykjavík og því hafi rúmlega 50 íbúðir horfið af markaði vegna slíkra viðskipta. Sé litið á höfuðborgarsvæðið allt seldu einstaklingar um 6% íbúða til fyrirtækja á árinu 2016, eða um 350 íbúðir.

Á 1. ársfjórðungi 2017 var staðan nokkurn veginn sú sama og var á árinu 2016, en á 2. og 3. ársfjórðungi hefur hlutfall íbúða sem selt er frá einstaklingum á miðsvæði Reykjavíkur lækkað töluvert, niður í 7% og 9%. Ekki er ólíklegt að verð á íbúðarhúsnæði sé orðið of hátt fyrir t.d. leigufélög til þess að útleiga þess gangi upp. Sama þróun virðist í gangi fyrir höfuðborgarsvæðið allt.

Lesa Hagsjána í heild

Hagsjá: Fasteignaverð – tenging við undirliggjandi þætti og uppkaup fyrirtækja
Þú gætir einnig haft áhuga á
16. nóv. 2026
Olían finnur sér leið  
Olíuflutningar frá Persaflóasvæðinu hafa tekið verulega við sér undanfarna mánuði og nálgast magnið sem flutt var áður en átökin brutust út. Mun stærri hluti olíunnar fer nú frá svæðinu um hjáleiðir fram hjá Hormússundi og flutningarnir eru flóknari, áhættusamari og dýrari en áður. Framboð olíuafurða hefur tekið hægar við sér en framboð á hráolíu vegna truflana á olíuhreinsun og flutningum. Það hefur komið sérstaklega niður á framboði á dísilolíu, sem hefur hækkað mun meira í verði en hráolía. 
Vikubyrjun
16. nóv. 2026
Vikubyrjun 16. nóvember 2026
Þrátt fyrir minna flugframboð er fjöldi erlenda ferðamanna það sem af er ári næstum sá sami og í fyrra. Áfram eru merki um kólnun á vinnumarkaði, en skráð atvinnuleysi í október var 0,4 prósentustigum hærra en í október í fyrra. Á miðvikudag er síðasta vaxtaákvörðun ársins hjá peningastefnunefnd Seðlabankans og við spáum óbreyttum vöxtum.
Stýrivextir
12. nóv. 2026
Spáum aftur óbreyttum vöxtum
Við spáum því að peningastefnunefnd Seðlabanka Íslands haldi vöxtum óbreyttum í næstu viku. Verðbólga er enn mikil og mælist jafn há og við síðustu vaxtaákvörðun, en það er fyrst og fremst vegna utanaðkomandi verðhækkana að mæld verðbólga hefur ekki hjaðnað. Við teljum að það sé farið að styttast í vaxtalækkun.
12. nóv. 2026
Spáum 6,0% verðbólgu í nóvember
Við spáum því að vísitala neysluverðs lækki um 0,41% í nóvember og að verðbólga hækki í 6,0%. Flugfargjöld til útlanda lækka alla jafna í nóvember og munu hafa mest áhrif til lækkunar gangi spáin eftir. Við gerum ráð fyrir að nóvembertilboð setji svip sinn á mælinguna, en dagur einhleypra er í miðri verðsöfnunarvikunni.
Vikubyrjun
9. nóv. 2026
Vikubyrjun 9. nóvember 2026
Fjöldi starfandi samkvæmt skrám hélst óbreyttur á milli ára í september. Verðbólga jókst á evrusvæðinu og hefur ekki mælst hærri í þrjú ár. Englandsbanki hækkaði vexti.
5. nóv. 2026
Vinnumarkaður kólnar og það hægir á launahækkunum
Eftirspurn eftir vinnuafli hefur minnkað, atvinnuleysi hefur aukist og vinnumarkaðurinn sýnir skýr merki kólnunar. Kólnun í hagkerfinu hefur dregið úr hækkunartakti launa og í nýlegri hagspá gerum við ráð fyrir hóflegri launahækkunum næstu árin. Þrátt fyrir það teljum við að kaupmáttur aukist áfram, samhliða minni verðbólgu og meiri uppgangi í atvinnulífinu á síðari hluta spátímans.
4. nóv. 2026
Minna af fiski en meiri verðmæti
Útflutningsmagn sjávarafurða hefur dregist saman undanfarin ár, en hátt afurðaverð hefur að miklu leyti vegið upp samdráttinn. Í fyrra jukust útflutningsverðmæti sjávarafurða þrátt fyrir að útflutningsmagnið hefði minnkað. Í nýlegri hagspá gerum við ráð fyrir áframhaldandi samdrætti í útflutningi sjávarafurða í ár og á næsta ári. Ef lokaráðgjöf fyrir loðnu verður nær upphafsráðgjöfinni gæti samdráttur þó snúist í vöxt og hagvaxtarhorfur batnað.
Mánaðamót 2
2. nóv. 2026
Mánaðamót 2. nóvember 2026
Mánaðarlegt fréttabréf frá Greiningardeild um nýjustu hagtölur og stöðu og horfur í efnahagsmálum.
Vikubyrjun
2. nóv. 2026
Vikubyrjun 2. nóvember 2026
Verðbólga hélst óbreytt í 5,9% í október, í samræmi við væntingar. Mikil hækkun á eldsneyti er áfram helsti drifkraftur verðbólgunnar. Gistinóttum erlendra ferðamanna fjölgaði á milli ára í september. 
29. okt. 2026
Verðbólga áfram 5,9%
Vísitala neysluverðs hækkaði um 0,44% á milli mánaða í október og verðbólga mælist áfram 5,9%, í takt við okkar spá. Verðbólga án húsnæðis mælist nú einnig 5,9%. Mikil hækkun á eldsneyti er áfram helsti drifkraftur verðbólgunnar.