Vefkökur

Með því að smella á „Leyfa allar“ samþykkir þú notkun á vefkökum til þess að auka virkni vefsins, greina vefnotkun og aðstoða við markaðssetningu.

Nánar um vefkökur

Íbúðalán

Par í framkvæmdum

Íbúðalán

Við lán­um allt að 80% af kaup­verði íbúð­ar en allt að 90% til fyrstu kaupa.

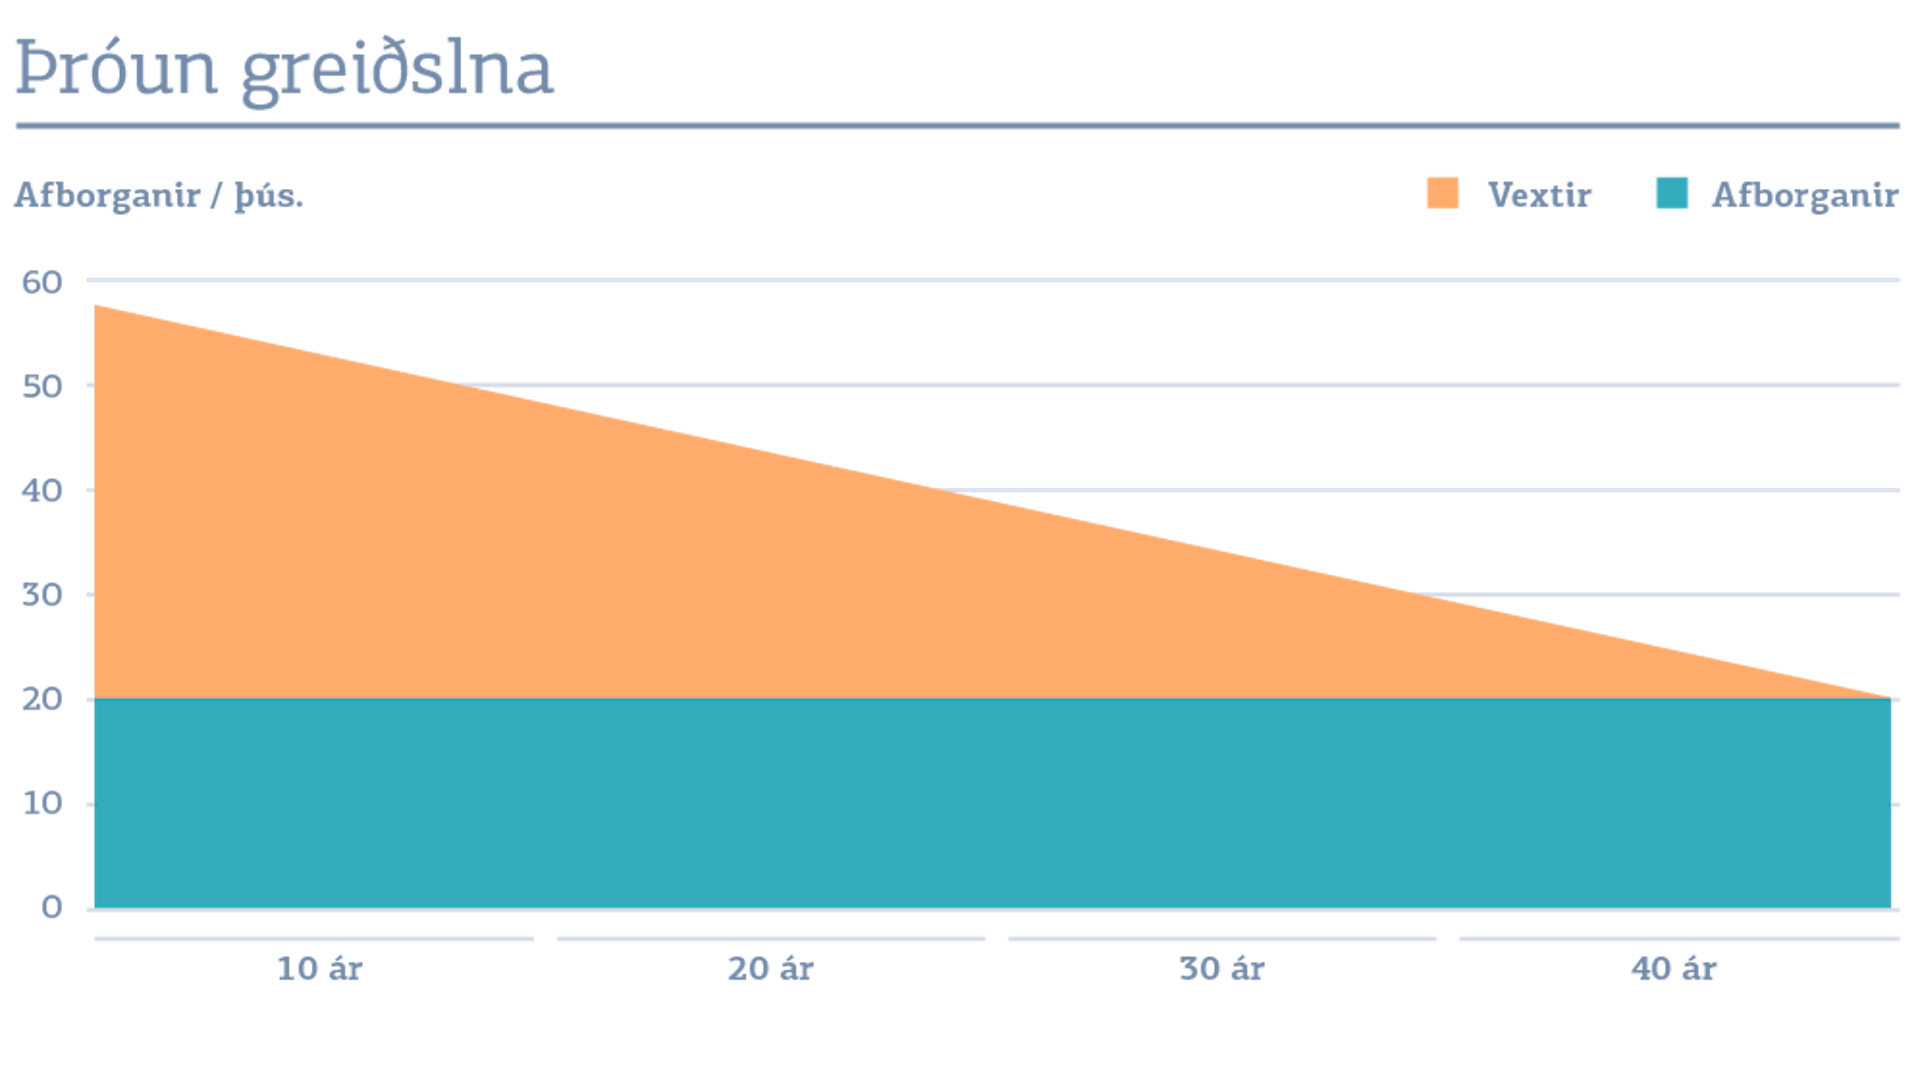
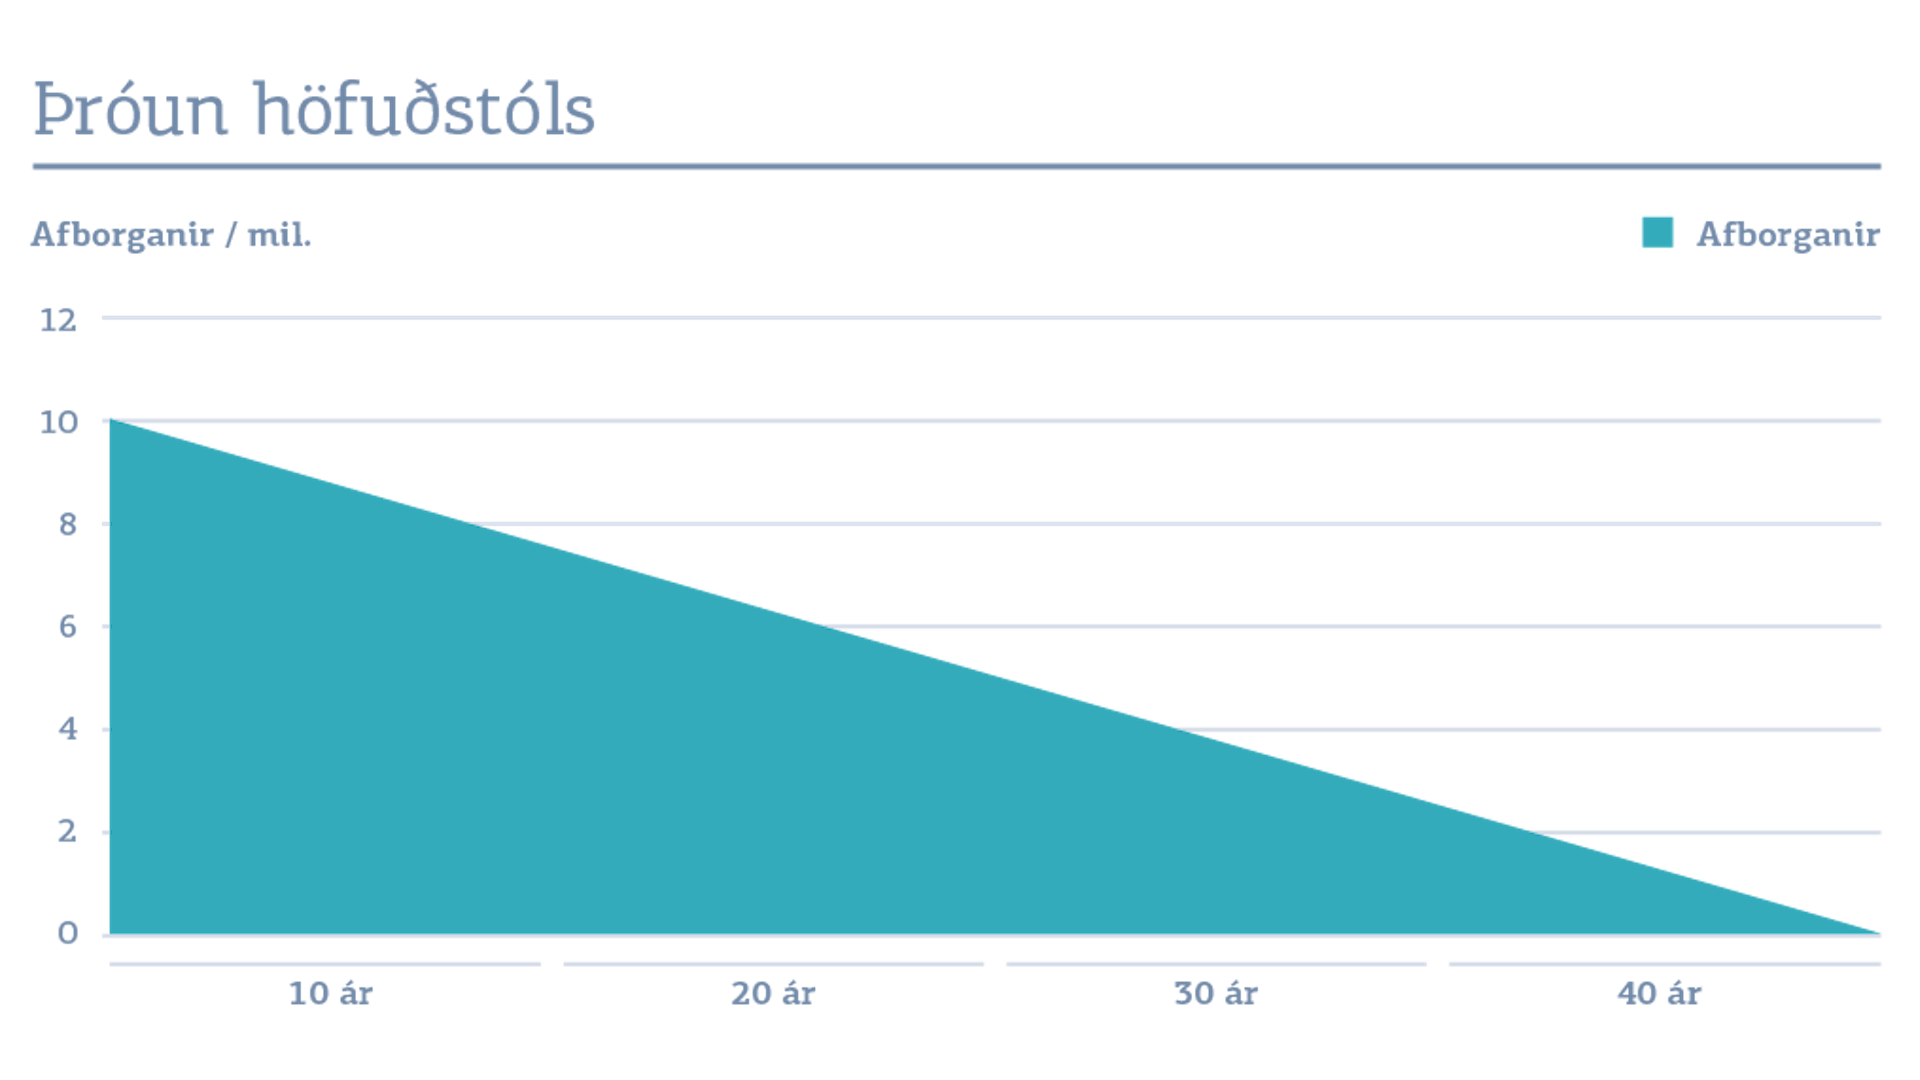
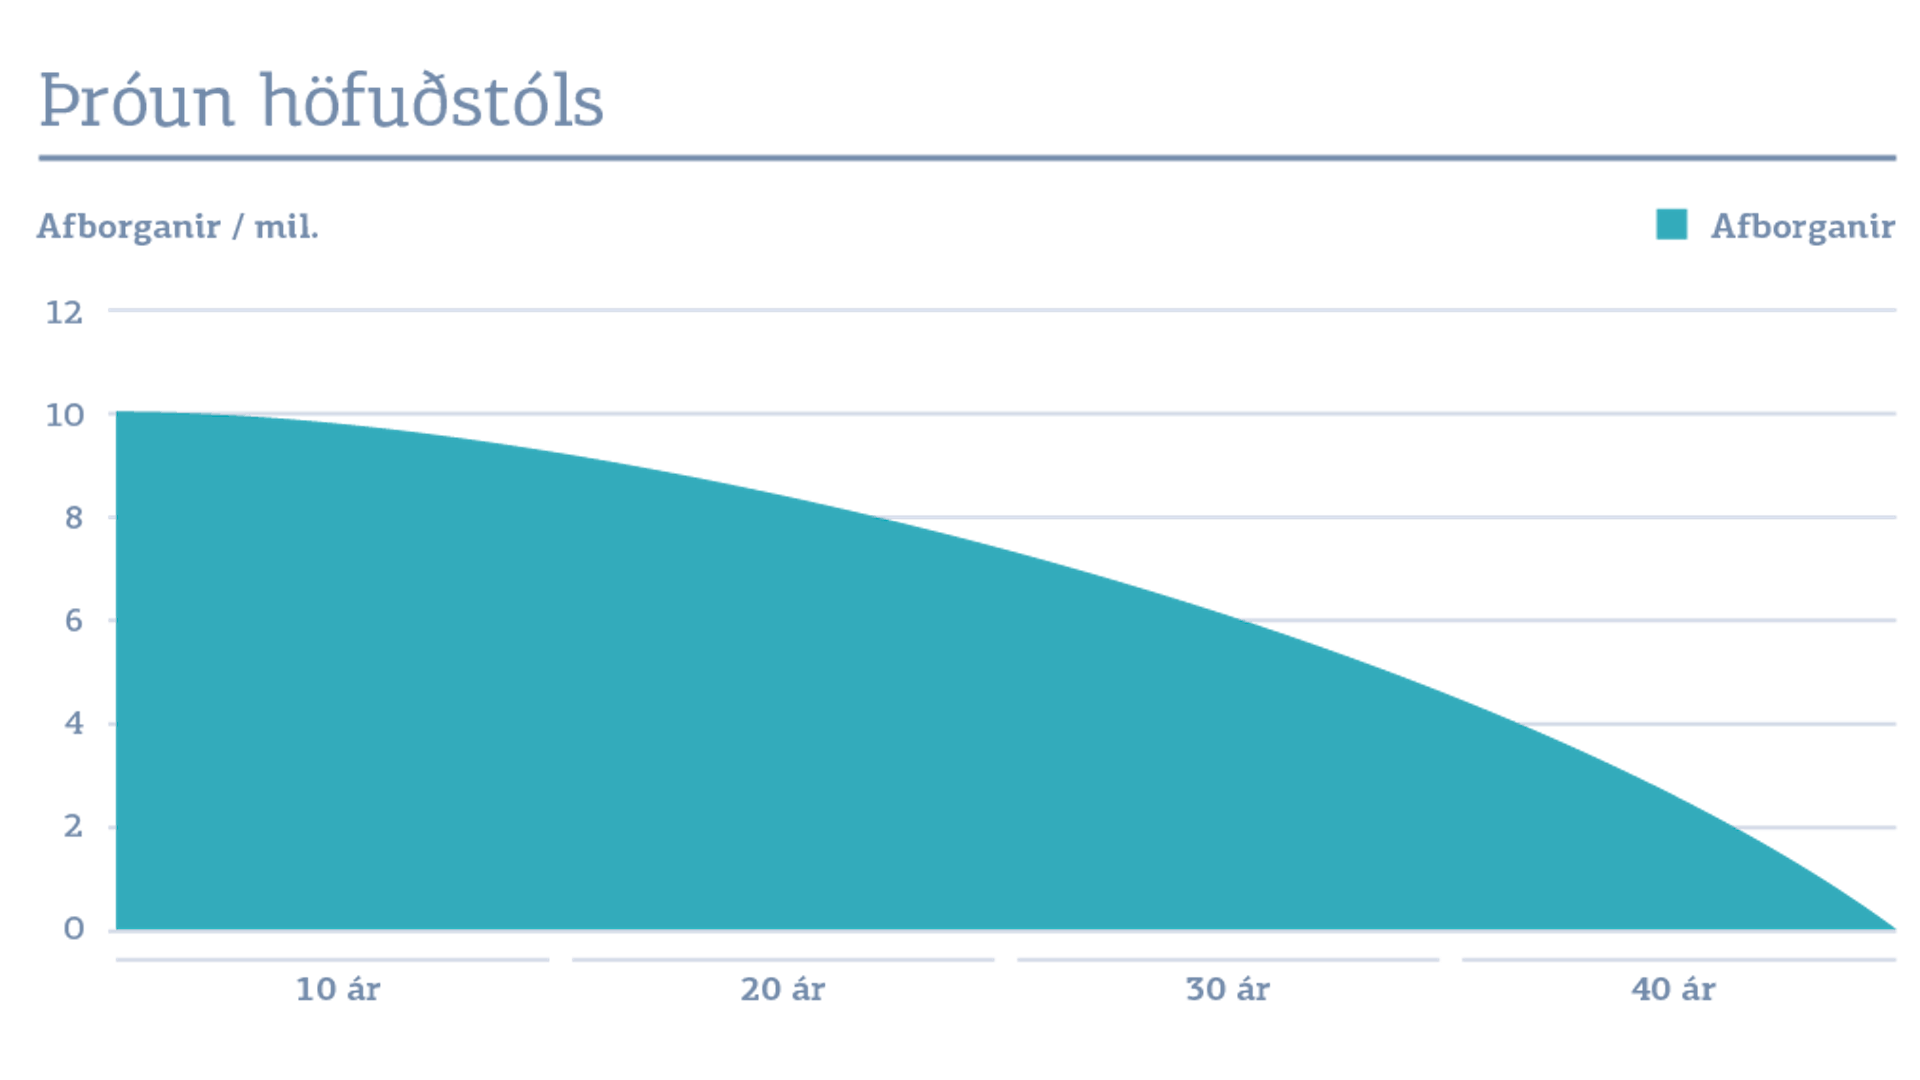
Lán­in eru óverð­tryggð sem þýð­ir að höf­uð­stóll­inn hækk­ar aldrei, held­ur lækk­ar jafnt og þétt út láns­tím­ann.

Fastir vextir
Frá
...
Breytilegir vextir
...

Hvernig virka íbúðalán?

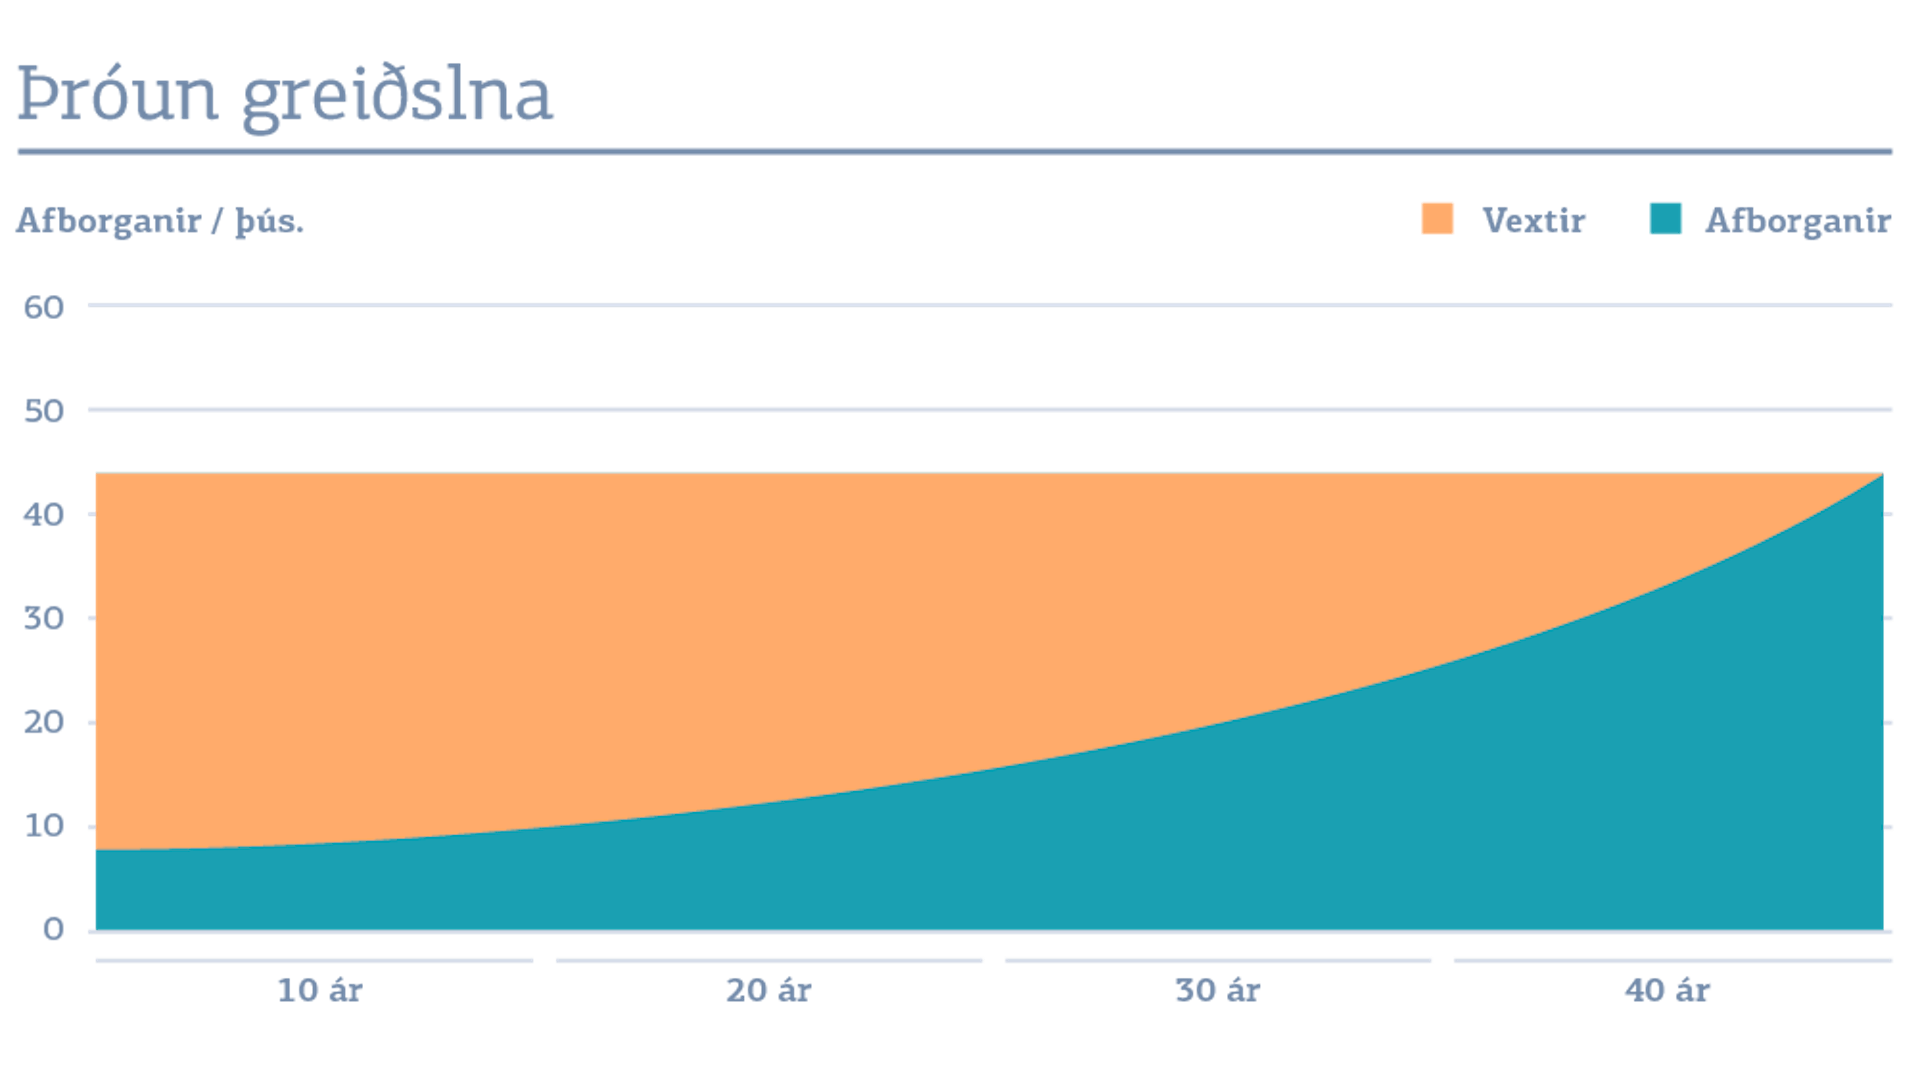
Þú borgar meira í upphafi og eignamyndun er hraðari en með verðtryggðu láni.
Við bjóðum hagstæðari vexti í takt við lánshlutfall og engar verðbætur leggjast á höfuðstól.
Lánstími íbúðalána getur verið allt að 40 ár.
Við lánum allt að 80% af kaupverði íbúðar en 90% til fyrstu kaupa.
Hægt að velja um breytilega vexti eða fasta vexti til 12, 36 eða 60 mánaða.
Hægt er að velja um jafnar afborganir eða jafnar greiðslur.

Reiknaðu þína leið

Kaupverð í krónum

ISK

Upphæð láns í krónum

ISK
Veðsetning 80,0%

Endanleg lánsfjárhæð fer eftir niðurstöðum úr greiðslumati en einnig þarf að hafa í huga reglur Seðlabankans um greiðslubyrðarhlutfall. Þegar um mjög há lán er að ræða er almennt einnig gerð krafa um gott lánshæfi, góðan tekjuafgang og meira eigið fé.

Fastir vextir sem henta þér

Með föstum vöxtum festir þú vextina í 12, 36 eða 60 mánuði. Fyrstu kaupendur geta fengið lán fyrir allt að 90% af kaupverði. Því lægra sem lánshlutfallið er, þeim mun lægri eru vextirnir.

Ef þú vilt festa vexti í stuttan tíma eru 12 mánaða fastir vextir án uppgreiðslugjalds. Þeir geta verið góður valkostur í stað breytilegra vaxta, sérstaklega í háu vaxtaumhverfi.

Að fastvaxtatímabilinu loknu taka við breytilegir vextir sem samanstanda af breytilegum grunnvöxtum, sem eru jafnháir meginvöxtum Seðlabankans í upphafi mánaðar, og föstu vaxtaálagi sem helst óbreytt út lánstímann. Vaxtagreiðslur hækka því eða lækka með meginvöxtum.

Fastir vextir

Lánshlutfall – fastir vextir

12 mánaða fastir vextir
án uppgreiðslugjalds
36 mánaða fastir vextir** 60 mánaða fastir vextir**
Lánshlutfall allt að 55% %interest163% %interest188% %interest192%
Lánshlutfall allt að 65% %interest164% %interest189% %interest193%
Lánshlutfall allt að 75% %interest186% %interest190% %interest194%
Lánshlutfall allt að 80% %interest187% %interest191% %interest195%
Lánshlutfall allt að 85%* %interest200% %interest202% %interest204%
Lánshlutfall allt að 90%* %interest201% %interest203% %interest207%

*85% og 90% veðhlutfall er fyrir fyrstu kaup.
**Uppgreiðslugjald getur átt við.

Vextir að loknu fastvaxtatímabili

Þegar fastvaxtatímabili lýkur taka við breytilegir vextir.

Lánshlutfall – breytilegir vextir Grunnvextir Fast álag Heildarvextir
Lánshlutfall allt að 80% til 90*% Stýrivextir SÍ 2,50% %interest161%

*85% og 90% veðhlutfall er fyrir fyrstu kaup.

Eru lágmarksvextir á íbúðaláni?

Ef íbúðalán er á breytilegum vöxtum samanstanda þeir af  breytilegum grunnvöxtum, sem eru þeir sömu og stýrivextir Seðlabankans á hverjum tíma, og föstu vaxtaálagi sem helst óbreytt.

Heildarvextir geta hins vegar aldrei verið lægri en fasta vaxtaálagið. Það þýðir að lánið hefur lágmarksvexti sem stundum er kallað vaxtagólf.

Íbúðalán á föstum vöxtum til 12, 36 eða 60 mánaða færist eftir þann tíma yfir á breytilega vexti sem geta aldrei verið lægri en fasta vaxtaálagið.

Hvernig er hægt að ávaxta sparnað í verðbólgu?

Þegar verðbólga er há getur verið snúið að ávaxta sparnað til skemmri tíma. Ef ávaxta á sparnaðinn til lengri tíma eru fleiri möguleikar í stöðunni.

Fimm leiðir til að setja sér fjárhagsleg markmið

Fjárhagsleg markmiðasetning er oft grunnurinn að því að önnur markmið geti orðið að veruleika. Hér á eftir fara nokkur ráð um hvernig gott er að bera sig að þegar þú setur þér fjárhagsleg markmið.

Algengar spurningar

Komdu í hóp ánægðra viðskiptavina

Það tekur aðeins örfáar mínútur að fá aðgang að netbanka og appi, stofna reikning og fá kort.